Jakarta | Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pengelolaan restitusi pajak perlu menjaga keseimbangan pemenuhan hak wajib pajak dan perlindungan penerimaan negara. Restitusi merupakan pengembalian kelebihan pembayaran pajak yang menjadi hak wajib pajak apabila persyaratan dan ketentuan yang berlaku telah dipenuhi. Karena itu, proses pengembalian tidak semestinya dipandang hanya sebagai beban bagi kas negara, tetapi juga sebagai bagian dari pelaksanaan kewajiban pemerintah dalam memberikan kepastian serta pelayanan perpajakan. Pada saat yang sama, pemerintah berkepentingan memastikan klaim pengembalian diperiksa secara cermat agar penerimaan negara tetap terlindungi.
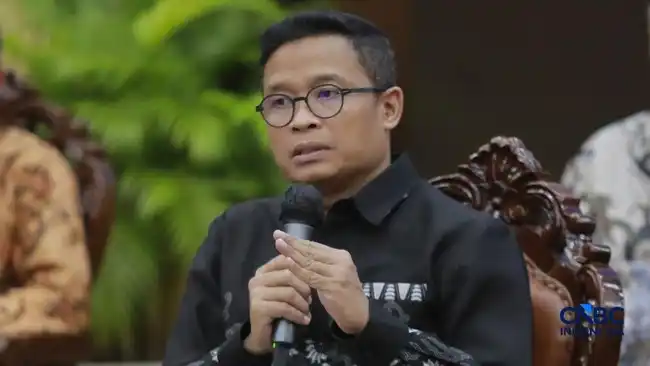
Arah kebijakan tersebut disampaikan Direktur Jenderal Pajak Bimo Wijayanto kepada awak media pada Kamis, 15 Oktober 2026, di Jakarta. Pernyataan itu menempatkan restitusi dalam kerangka tata kelola yang mengakui kepentingan kedua pihak: wajib pajak berhak memperoleh kembali kelebihan pembayaran yang sah, sementara negara harus memastikan setiap pengeluaran didukung dasar dan bukti yang memadai. Keseimbangan ini penting untuk menjaga kepercayaan terhadap administrasi pajak. Proses yang jelas dan dapat dipertanggungjawabkan dapat membantu wajib pajak memahami tahapan pemeriksaan, sekaligus memberi ruang bagi otoritas untuk menguji permohonan berdasarkan informasi yang relevan.
DJP menyatakan bahwa pelaksanaan restitusi tetap akan mengikuti aturan hukum dan prosedur operasional standar yang berlaku. Dengan demikian, keputusan atas permohonan tidak semata-mata bergantung pada pertimbangan umum, melainkan harus didasarkan pada ketentuan, dokumen, serta hasil pemeriksaan sesuai mekanisme yang ditetapkan. Kepatuhan terhadap prosedur juga membantu memastikan perlakuan yang konsisten bagi pemohon dan mengurangi ketidakpastian dalam proses. Bagi wajib pajak, memahami persyaratan serta menyampaikan data secara lengkap dapat mendukung pemeriksaan yang lebih tertib. Bagi pemerintah, pengawasan yang dijalankan sesuai aturan merupakan cara menjaga akuntabilitas penggunaan dana publik tanpa mengabaikan hak yang telah diatur. Pendekatan tersebut menjadi landasan pengelolaan restitusi yang adil, terukur, dan selaras dengan kepentingan pelayanan serta keberlanjutan penerimaan negara.
Dalam membahas restitusi pajak, Bimo menekankan bahwa keputusan pemerintah perlu mempertimbangkan lebih dari satu kepentingan. Pengembalian kelebihan pembayaran pajak merupakan bagian dari pemenuhan hak wajib pajak, tetapi pada saat yang sama, penerimaan pajak menjadi salah satu sumber penting untuk membiayai berbagai kebutuhan negara. Karena itu, pengelolaan restitusi perlu ditempatkan dalam konteks kebijakan fiskal yang lebih luas, tanpa mengabaikan dasar hukum dan prosedur yang berlaku.
Penerimaan negara berkaitan langsung dengan kemampuan pemerintah menyediakan anggaran bagi belanja publik, termasuk pelayanan dan program yang telah direncanakan. Apabila penerimaan dan kebutuhan belanja tidak seimbang, pemerintah juga harus mengelola konsekuensinya terhadap defisit anggaran. Pertimbangan mengenai arus penerimaan dan kebutuhan pembiayaan tersebut membantu menjelaskan mengapa pengelolaan fiskal menuntut kehati-hatian. Namun, hal itu tidak dengan sendirinya berarti pengajuan restitusi patut ditunda atau hak pemohon dapat dikesampingkan.
Keseimbangan yang disampaikan Bimo perlu dipahami sebagai upaya melihat kewajiban negara secara menyeluruh: menjaga penerimaan untuk mendukung belanja dan mengendalikan defisit, sekaligus memenuhi hak wajib pajak sesuai ketentuan. Pemerintah dan otoritas pajak tetap harus menjalankan pemeriksaan serta proses administrasi berdasarkan aturan yang berlaku, dengan pertimbangan yang dapat dipertanggungjawabkan. Dengan demikian, pembahasan mengenai penerimaan negara tidak boleh ditafsirkan sebagai alasan otomatis untuk menolak klaim yang sah atau mengubah standar pelayanan kepada wajib pajak.
Penegasan ini juga penting agar pernyataan tentang kebutuhan fiskal tidak disalahartikan sebagai pengumuman perubahan kebijakan restitusi. Pertimbangan mengenai belanja dan defisit merupakan bagian dari pengelolaan anggaran, sedangkan hak, syarat, dan mekanisme pengembalian pajak tetap merujuk pada peraturan yang berlaku. Selama tidak ada ketentuan baru yang diumumkan secara resmi, wajib pajak perlu membedakan penjelasan mengenai prioritas fiskal dari perubahan aturan. Dengan pemahaman tersebut, keseimbangan kepentingan negara dan perlindungan hak wajib pajak dapat dibahas secara proporsional.Dalam kebijakan restitusi pajak, perhatian tidak hanya tertuju pada ketepatan penghitungan dan pemenuhan prosedur, tetapi juga pada dampak kegiatan usaha terhadap perekonomian. UMKM, industri padat karya, dan usaha yang mendorong ekspor menjadi kelompok yang perlu dicermati dalam pelaksanaan pengembalian kelebihan pembayaran pajak. Pertimbangan ini berkaitan dengan kontribusi sektor-sektor tersebut terhadap aktivitas ekonomi, kesempatan kerja, dan kemampuan Indonesia menjangkau pasar internasional.
UMKM memiliki peran penting dalam menopang kegiatan ekonomi di berbagai daerah. Kelancaran arus kas dapat membantu pelaku usaha membiayai operasional, memenuhi kewajiban kepada pemasok, serta menjaga kegiatan bisnis tetap berjalan. Karena itu, proses restitusi yang mudah dipahami dan tidak berlarut-larut dapat mendukung keberlangsungan usaha, selama pemeriksaan dan verifikasi tetap dilakukan sesuai ketentuan. Kemudahan prosedur bukan berarti mengurangi pengawasan, melainkan memastikan bahwa tahapan administrasi berjalan efisien dan proporsional.
Industri padat karya juga mendapat perhatian karena kegiatan produksinya menyerap tenaga kerja dalam jumlah besar. Kepastian atas proses pengembalian pajak dapat membantu perusahaan mengelola likuiditas dan mempertahankan kegiatan operasional yang berkaitan dengan pekerjaan. Sementara itu, usaha berorientasi ekspor berkontribusi melalui penjualan produk ke luar negeri dan keterhubungannya dengan rantai pasok. Kebutuhan modal kerja yang memadai dapat mendukung kapasitas produksi serta pemenuhan permintaan pasar.
Bimo menyampaikan arahan Menteri Keuangan Suahasil Nazara agar proses pengembalian restitusi terutama dipermudah bagi UMKM dan kegiatan usaha yang menciptakan nilai, membuka lapangan kerja, serta berorientasi ekspor. Arahan tersebut menempatkan dampak ekonomi sebagai pertimbangan dalam penyelenggaraan layanan, tanpa mengesampingkan hak negara untuk memastikan klaim restitusi sah. Dengan demikian, perhatian terhadap sektor-sektor tersebut perlu diterapkan secara terukur: wajib pajak memperoleh proses yang jelas dan efisien, sementara otoritas tetap menjaga akurasi, kepatuhan, dan penerimaan negara. Keseimbangan ini penting agar restitusi mendukung kegiatan produktif tanpa mengabaikan prinsip kehati-hatian dalam administrasi perpajakan, termasuk pemeriksaan dokumen, dasar pengajuan, dan kesesuaian transaksi dengan peraturan yang berlaku.Pernyataan Bimo memberi gambaran mengenai restitusi pajak, tetapi informasi yang disampaikan memiliki batas yang perlu diperhatikan. Ia tidak memerinci proyeksi nilai atau perkembangan restitusi hingga akhir tahun. Karena itu, pernyataan tersebut tidak dapat digunakan untuk memastikan berapa besar pencairan yang akan terjadi pada periode selanjutnya, ataupun bagaimana realisasinya dibandingkan dengan perkiraan penerimaan negara. Tanpa rincian tersebut, pembaca sebaiknya membedakan informasi yang benar-benar disampaikan dari perkiraan atau penafsiran tambahan.
Bimo juga tidak mengumumkan kebijakan baru untuk menahan, membatasi, atau memperlambat pencairan restitusi. Dengan demikian, tidak tepat menyimpulkan bahwa pemerintah sedang mengubah mekanisme pembayaran hanya berdasarkan keterangan yang tersedia. Pernyataan itu tidak memuat keputusan baru maupun jadwal khusus yang mengubah hak wajib pajak untuk memperoleh pengembalian sesuai ketentuan. Jika terdapat perkembangan kebijakan atau angka proyeksi yang lebih terperinci, informasi tersebut perlu merujuk pada pengumuman resmi yang secara khusus menjelaskannya.
Di sisi lain, kemudahan proses restitusi tetap perlu berjalan bersama pengawasan. Pengembalian pajak harus dilaksanakan dengan memperhatikan ketentuan dan pemeriksaan yang berlaku, sehingga hak wajib pajak terlindungi sekaligus akuntabilitas penerimaan negara tetap dijaga. Penegasan mengenai pengawasan ini tidak dengan sendirinya menunjukkan adanya pengetatan baru, sebagaimana kemudahan proses juga tidak berarti setiap permohonan otomatis disetujui tanpa penilaian. Berdasarkan keterangan Bimo yang tersedia, kesimpulan yang proporsional adalah bahwa restitusi tetap menjadi bagian dari layanan perpajakan, sementara rincian proyeksi akhir tahun dan perubahan kebijakan pencairan tidak dijelaskan. Pembaca perlu menunggu keterangan resmi lebih lanjut sebelum menarik kesimpulan mengenai angka, jadwal, atau arah kebijakan yang belum diumumkan.