
Jakarta | Direktorat Jenderal Pajak (DJP) telah menerbitkan kode objek pajak untuk enam jenis transaksi yang berkaitan dengan restrukturisasi badan usaha milik negara (BUMN) dan anak usaha BUMN. Kode tersebut mencantumkan perlakuan Pajak Penghasilan (PPh) final dengan tarif 0%. Penerbitan ini memberi penanda administratif bagi transaksi yang dimaksud, tetapi belum menjawab seluruh pertanyaan mengenai cara penerapannya dalam praktik.
Pemerintah belum menyampaikan penjelasan lebih lanjut tentang cakupan, persyaratan, maupun tata cara penggunaan kode pajak tersebut. Penjelasan teknis masih menunggu terbitnya Peraturan Pemerintah (PP) dan Peraturan Menteri Keuangan (PMK) yang mengatur perlakuan pajak atas transaksi restrukturisasi itu. Kedua aturan tersebut diharapkan menjadi dasar bagi wajib pajak dan pemangku kepentingan untuk memahami bagaimana ketentuan tarif 0% diterapkan, termasuk dokumen atau prosedur yang perlu dipenuhi.
Karena itu, keberadaan kode objek pajak dalam aturan DJP tidak dengan sendirinya berarti seluruh rincian pelaksanaan sudah ditetapkan atau dijelaskan kepada publik. Kode yang telah diterbitkan menunjukkan bahwa enam kategori transaksi telah memperoleh identifikasi dalam sistem perpajakan, sedangkan landasan dan petunjuk operasionalnya masih menanti regulasi lanjutan. Perbedaan pencantuman kode dan penetapan tata cara ini penting diperhatikan agar informasi mengenai tarif tidak ditafsirkan sebagai panduan lengkap.
Bagi BUMN, anak usaha, serta pihak lain yang terlibat dalam proses restrukturisasi, kepastian mengenai perlakuan pajak akan bergantung pada isi PP dan PMK tersebut. Sampai aturan pelaksana tersedia, pelaku transaksi sebaiknya mencermati pengumuman resmi dan tidak mengasumsikan bahwa tarif 0% otomatis berlaku tanpa syarat pada setiap transaksi yang dianggap terkait restrukturisasi. Dengan demikian, kabar penerbitan kode pajak merupakan perkembangan awal, sementara kepastian penerapan tetap menunggu penjelasan pemerintah melalui regulasi yang dijanjikan.
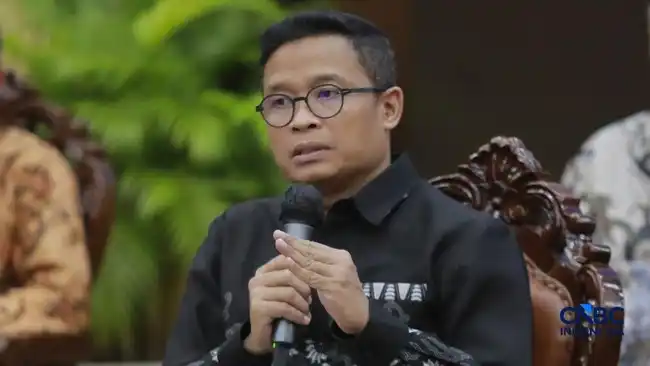
Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto, menyampaikan bahwa pihaknya masih menunggu terbitnya peraturan pemerintah (PP) dan peraturan menteri keuangan (PMK) terkait ketentuan PPh final 0% bagi transaksi restrukturisasi BUMN. Keterangan itu disampaikan kepada awak media pada Kamis, 15 Oktober 2026. Bimo menegaskan bahwa aturan pelaksana tersebut menjadi hal yang ditunggu sebelum pihaknya dapat memberikan penjelasan lebih lanjut mengenai ketentuan yang dimaksud.
Dalam keterangannya, Bimo menyebut penjelasan lebih jauh mengenai pelaksanaan ketentuan perlu menunggu PP terlebih dahulu. Ia menyatakan bahwa penyampaian keterangan sebelum aturan itu terbit berisiko membuat penjelasan menjadi keliru. Karena itu, ia belum menguraikan bagaimana ketentuan PPh final 0% tersebut akan diterapkan dalam transaksi restrukturisasi BUMN. Pernyataan itu menempatkan penerbitan aturan sebagai acuan yang diperlukan sebelum pembahasan teknis disampaikan.
Dengan demikian, hingga aturan yang ditunggu terbit, Bimo belum dapat menjelaskan penerapan ketentuan tersebut. Ia tidak memaparkan rincian mengenai mekanisme, tahapan, atau persyaratan transaksi yang akan masuk dalam cakupan kebijakan. Penjelasan mengenai hal-hal tersebut masih menunggu kejelasan dalam PP dan PMK. Pernyataan yang disampaikan kepada media terbatas pada posisi pemerintah yang menanti regulasi dan perlunya menunggu PP sebelum memberikan uraian lebih lanjut agar keterangan yang diberikan tidak keliru.
Untuk sementara, informasi mengenai enam transaksi restrukturisasi BUMN dengan PPh final 0% belum disertai pemaparan teknis dari Direktur Jenderal Pajak. Bimo belum menguraikan penerapan ketentuan itu sebelum aturan pelaksana terbit. Rujukan berikutnya adalah terbitnya PP dan PMK yang sedang ditunggu, terutama PP yang menurutnya perlu hadir terlebih dahulu sebelum penjelasan tambahan diberikan. Sampai saat itu, keterangan mengenai pelaksanaan kebijakan belum dapat disampaikan lebih jauh berdasarkan pernyataan Bimo.
Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 mencantumkan kode objek pajak untuk transaksi tertentu dalam restrukturisasi BUMN. Di enam kode yang disebut, kode 28-408-02 dan 28-408-03 secara khusus berkaitan dengan hibah saham dalam rangka penatausahaan struktur kepemilikan BUMN. Keduanya sama-sama mencantumkan tarif Pajak Penghasilan (PPh) final sebesar 0%, tetapi menjelaskan sisi transaksi yang berbeda.
Kode 28-408-02 mengatur pengalihan saham melalui hibah dalam rangka penatausahaan struktur kepemilikan BUMN. Fokusnya terletak pada tindakan mengalihkan saham sebagai hibah untuk tujuan penataan tersebut. Dengan adanya kode tersendiri, karakter transaksi yang dicatat bukan jual beli saham, melainkan pengalihan melalui hibah sebagaimana dijelaskan dalam ketentuan kode itu. Tarif PPh final yang dicantumkan untuk objek pajak ini adalah 0%.
Sementara itu, kode 28-408-03 mengatur penerimaan hibah saham untuk tujuan penatausahaan struktur kepemilikan BUMN yang sama. Kode ini menyoroti sisi penerimaan saham hibah, sehingga berbeda dari kode 28-408-02 yang berfokus pada pengalihan saham. Untuk penerimaan hibah saham dalam lingkup tujuan tersebut, tarif PPh final yang tercantum juga 0%.
Pemisahan kedua kode tersebut membantu membedakan pencatatan berdasarkan peristiwa pajak yang dijelaskan: satu untuk pengalihan saham melalui hibah, dan satu lagi untuk penerimaan hibah saham. Kesamaan tarif tidak menghapus perbedaan deskripsi objek pajaknya. Karena itu, penerapan kode perlu merujuk pada transaksi yang benar-benar terjadi dan tujuan penatausahaan struktur kepemilikan BUMN yang disebut dalam masing-masing rumusan.
Ruang lingkup kedua kode ini terbatas pada deskripsi tersebut. Kode-kode itu tidak dengan sendirinya menjadi dasar untuk memperluas perlakuan yang sama ke jenis transaksi lain, hibah dengan tujuan berbeda, ataupun bentuk pengalihan saham yang tidak disebutkan. Dalam membaca ketentuan PER-12/PJ/2026, penting untuk mencocokkan fakta transaksi dengan uraian kode dan memperhatikan aturan pelaksana yang relevan. Dengan demikian, tarif 0% dipahami sesuai objek yang secara spesifik dicantumkan, bukan sebagai ketentuan umum bagi seluruh restrukturisasi atau transaksi saham BUMN.
Selain kode untuk pengalihan saham, daftar transaksi restrukturisasi BUMN juga memuat kode 28-408-04. Kode ini mencakup pembelian kembali atau penarikan kembali saham secara nontunai dalam transaksi restrukturisasi BUMN maupun anak usaha BUMN. Dalam transaksi yang memenuhi ketentuan, penghitungan dapat menggunakan nilai buku. Dengan demikian, perlakuan tersebut tidak semata-mata berpatokan pada nilai pasar saham, tetapi mengikuti dasar penilaian yang ditentukan untuk restrukturisasi. Kode ini dikaitkan dengan tarif PPh final 0%, sehingga penting dibedakan dari transaksi pembelian kembali saham yang berlangsung di luar skema terkait.
Kode 28-408-05 mengatur penurunan nilai nominal saham secara nontunai dalam rangka restrukturisasi BUMN atau anak usaha BUMN. Transaksi tersebut juga dapat menggunakan nilai buku sesuai ketentuan yang berlaku. Penurunan nominal merupakan tindakan korporasi yang berbeda dari pembelian kembali atau penarikan saham, meskipun keduanya sama-sama berkaitan dengan perubahan struktur permodalan dan dilakukan tanpa pembayaran tunai. Pencantuman kode tersendiri menunjukkan bahwa jenis transaksi ini perlu diidentifikasi secara khusus dalam administrasi perpajakan. Untuk kategori tersebut, tarif PPh final yang dicantumkan adalah 0%.
Berbeda dari dua kode sebelumnya yang secara khusus merujuk pada transaksi nontunai dan nilai buku, kode 28-408-06 mencakup pengalihan dan perolehan lini usaha dengan pembayaran tunai. Dengan kata lain, fokusnya adalah perpindahan lini usaha dalam proses restrukturisasi, disertai pembayaran uang. Kode ini memperluas cakupan transaksi yang tercatat, karena restrukturisasi tidak hanya melibatkan saham atau perubahan nominalnya, tetapi juga dapat menyangkut bagian kegiatan usaha. Kode 28-408-06 juga dikaitkan dengan tarif PPh final 0%. Pencantuman tarif tersebut tidak dengan sendirinya menjelaskan dokumen, tata cara, atau syarat teknis penerapannya.
Kode 28-408-07 merujuk pada keuntungan dari pembebasan utang yang diterima atau diperoleh entitas restrukturisasi.