Jakarta | Pemerintah sedang mematangkan rancangan peraturan pemerintah (RPP) yang mengatur insentif pajak penghasilan final atas royalti penulis buku. Melalui kebijakan tersebut, tarif pajak royalti penulis direncanakan menjadi 1,5 persen. Regulasi ini ditargetkan terbit pada November 2026 atau paling lambat sebelum akhir tahun, sehingga dapat segera memberikan kepastian bagi penulis dan pemangku kepentingan di industri penerbitan.
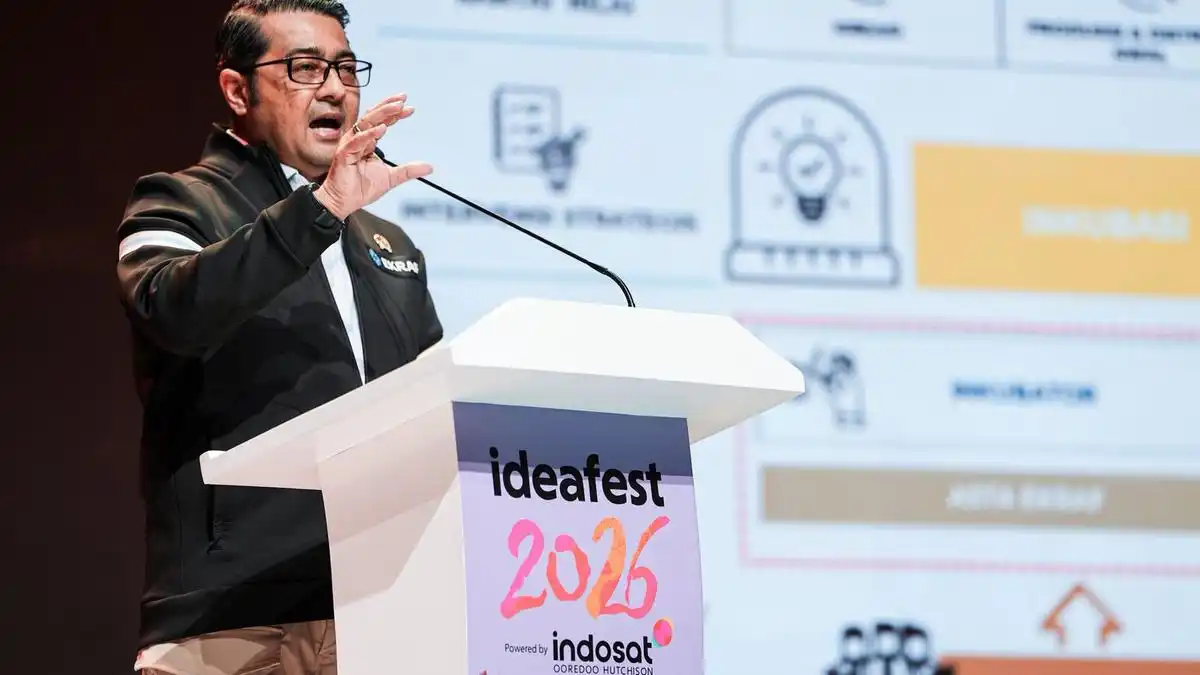
Menteri Ekonomi Kreatif Teuku Riefky Harsya mengatakan, RPP tersebut kini memasuki tahap harmonisasi. Tahapan ini dilakukan setelah rancangan memperoleh persetujuan izin prakarsa dari Presiden Prabowo Subianto. Proses harmonisasi diperlukan untuk memastikan substansi aturan selaras dengan ketentuan perundang-undangan, kebijakan perpajakan, serta kepentingan pengembangan ekosistem ekonomi kreatif.
Keterangan itu disampaikan Teuku Riefky saat membuka Festival Literaia 2026 di Museum Nasional, Jakarta, pada 11 Oktober 2026. Ia menjelaskan bahwa pemerintah terus mengoordinasikan penyusunan regulasi dengan kementerian dan lembaga terkait agar penerapannya dapat berjalan secara tepat. Pembahasan mengenai pajak royalti menjadi bagian dari upaya menciptakan lingkungan yang lebih mendukung bagi penulis, sekaligus mendorong pertumbuhan karya dan industri buku nasional.
Rencana penetapan tarif tersebut menjadi perhatian karena royalti merupakan salah satu sumber pendapatan utama bagi penulis. Dengan tarif final yang lebih ringan, pemerintah berharap beban administrasi dan perpajakan dapat lebih mudah dipahami serta dikelola. Namun, ketentuan mengenai mekanisme pemotongan, pelaporan, dan waktu mulai berlakunya insentif masih menunggu aturan resmi yang akan diterbitkan.
Pemerintah sedang menyiapkan perubahan ketentuan pajak atas royalti karya tulis. Dalam kebijakan yang direncanakan mulai berlaku pada November 2026, tarif Pajak Penghasilan (PPh) final atas royalti penulis akan diturunkan dari 15 persen menjadi 1,5 persen. Perubahan tersebut menjadi substansi utama dalam rancangan kebijakan yang ditujukan untuk mengatur pemotongan pajak atas penghasilan royalti yang diterima penulis.
Royalti merupakan imbalan yang diterima penulis atas pemanfaatan atau penerbitan karya tulisnya. Berdasarkan ketentuan yang sedang disusun, pajak atas penghasilan tersebut tetap menggunakan mekanisme PPh final. Artinya, pajak yang dipotong dari pembayaran royalti tidak menjadi bagian dari penghitungan pajak penghasilan dengan tarif umum pada tahap berikutnya. Kewajiban pajak atas royalti dianggap selesai setelah penerbit melakukan pemotongan sesuai ketentuan yang berlaku.
Dalam pelaksanaannya, penerbit berperan sebagai pihak yang melakukan pemotongan pajak ketika membayarkan royalti kepada penulis. Penerbit kemudian menjalankan kewajiban administrasi perpajakan atas pemotongan tersebut sesuai prosedur yang ditetapkan pemerintah. Dengan sifat final ini, penulis tidak perlu memperlakukan royalti yang telah dipotong sebagai kewajiban pajak yang harus dikenai pemotongan ulang untuk penghasilan yang sama.
Penurunan tarif dari 15 persen menjadi 1,5 persen merupakan pemangkasan yang signifikan dalam ketentuan pajak royalti karya tulis. Meski demikian, perubahan tersebut masih berada dalam tahap persiapan dan baru direncanakan berlaku mulai November 2026. Ketentuan mengenai penerapan tarif baru, termasuk dasar pelaksanaan dan tata cara pemotongannya, akan mengikuti aturan resmi yang diterbitkan pemerintah.
Dalam rancangan regulasi tersebut, penghasilan dari royalti penulis yang telah dipotong atau dipungut dengan pajak final akan memiliki mekanisme pelaporan yang lebih sederhana. Penerima royalti tetap mencantumkan nilai penghasilan dan pajak yang telah dibayarkan dalam Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan. Pencantuman ini berfungsi sebagai pelaporan administratif serta pencatatan atas penghasilan yang diterima selama tahun pajak berjalan.
Karena telah dikenai pajak final, royalti tersebut tidak perlu dihitung kembali menggunakan tarif pajak penghasilan progresif dalam SPT Tahunan. Dengan demikian, nilai royalti tidak digabungkan lagi dengan penghasilan lain untuk menentukan pajak berdasarkan lapisan tarif progresif. Mekanisme ini diharapkan memberikan kepastian bagi penulis sekaligus mengurangi beban administrasi, terutama bagi mereka yang menerima pembayaran royalti dari penerbit atau pihak lain secara berkala.
Insentif tersebut tetap disertai persyaratan yang harus dipenuhi oleh penerima. Salah satu syarat utamanya adalah karya yang menghasilkan royalti harus memiliki nomor International Standard Book Number (ISBN) resmi. ISBN menjadi penanda identitas standar bagi suatu karya terbitan dan digunakan untuk memastikan bahwa penghasilan yang memperoleh perlakuan khusus berasal dari karya yang tercatat secara jelas. Penulis juga perlu menyimpan bukti penerimaan royalti, pemotongan pajak, serta dokumen penerbitan untuk mendukung pelaporan apabila diperlukan.
Pemerintah menegaskan bahwa penyusunan kebijakan ini tidak dilakukan secara sepihak. Rancangan ketentuan telah melalui proses partisipasi bermakna dengan melibatkan pemangku kepentingan yang berkaitan dengan ekosistem penerbitan dan kepenulisan. Masukan yang dihimpun menjadi bagian dari penyempurnaan substansi sebelum regulasi memasuki tahap harmonisasi. Tahap tersebut diperlukan untuk memastikan aturan baru selaras dengan ketentuan perpajakan lain, dapat diterapkan secara praktis, dan memberikan dasar hukum yang jelas bagi penulis maupun pihak yang membayarkan royalti.
Kebijakan penurunan tarif pajak atas royalti penulis ditempatkan dalam konteks kebijakan ekonomi yang lebih luas. Pemerintah menyiapkan tarif sebesar 1,5 persen mulai November 2026 sebagai bagian dari upaya membangun tata kelola perpajakan yang lebih jelas bagi pengarang dan pihak-pihak yang terlibat dalam penerbitan. Penyesuaian ini diharapkan memberikan kepastian hukum sekaligus kepastian perpajakan, sehingga kewajiban dan hak penulis dapat dipahami secara lebih terukur.
Selain aspek kepastian, kebijakan tersebut diarahkan untuk mendukung peningkatan kesejahteraan pengarang. Royalti merupakan salah satu sumber pendapatan penting bagi penulis, sehingga pengaturan tarif yang lebih ringan dapat menjadi bentuk dukungan terhadap keberlanjutan profesi kreatif. Dengan adanya ketentuan yang lebih pasti, pengarang memiliki dasar yang lebih jelas dalam memperhitungkan penerimaan dari karya yang diterbitkan serta dalam memenuhi kewajiban perpajakannya.
Insentif pajak royalti penulis juga termasuk dalam paket stimulus ekonomi tahap II dengan nilai anggaran Rp26,34 triliun. Penempatan kebijakan ini dalam paket stimulus menunjukkan bahwa pemerintah memandang sektor kreatif dan penerbitan sebagai bagian dari ekosistem ekonomi yang perlu diperkuat. Dukungan tersebut tidak hanya berkaitan dengan penerimaan penulis, tetapi juga dengan upaya menjaga ketahanan industri penerbitan di Indonesia. Melalui kebijakan yang memberikan kepastian hukum dan perpajakan, meningkatkan kesejahteraan pengarang, serta memperkuat penerbitan, pemerintah menempatkan penyesuaian pajak royalti sebagai instrumen untuk mendukung keberlanjutan ekosistem perbukuan nasional.
Baca juga: Pemerintah Siapkan Anggaran Rp11 Triliun untuk Pembukaan Rekening Massal | PSSI Siapkan Fasilitas Optimal untuk Tim Tamu di FIFA Asean Cup 2026 | Pemerintah Kota Bogor Bantu Ribuan Siswa Melalui Program Penebusan Ijazah