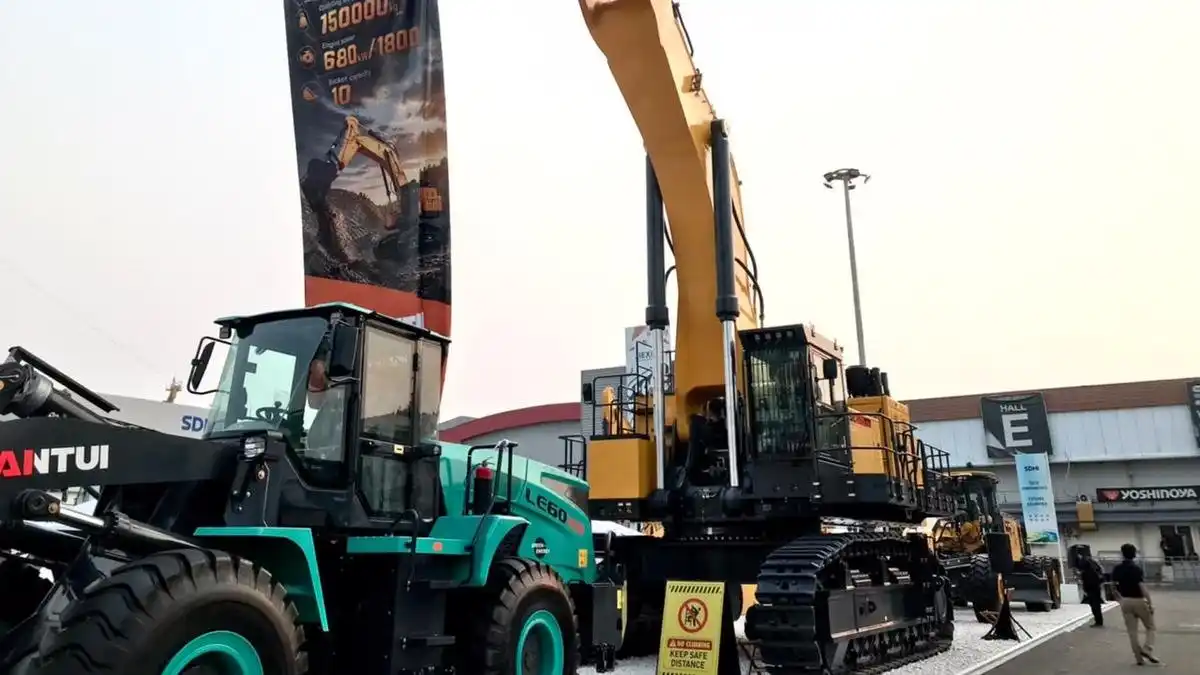
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 14 September 2026, Pembangunan infrastruktur di Indonesia sangat bergantung pada alat berat, yang memainkan peran krusial dalam meningkatkan efisiensi dan efektivitas proyek. Alat berat seperti ekskavator, buldozer, dan crane menjadi tidak terpisahkan dari berbagai sektor, termasuk konstruksi, perkebunan, dan pertambangan. Namun, penggunaan alat-alat ini tidak tanpa tantangan, yang sering kali dihadapi oleh para pemilik dan operator.
Salah satu tantangan utama adalah biaya operasional yang tinggi. Biaya bahan bakar, pemeliharaan, dan suku cadang dapat menjadi beban signifikan bagi pihak yang menggunakan alat berat. Hal ini sering kali mengarah pada pertimbangan ekonomi yang ketat, terutama dalam proyek dengan anggaran terbatas. Selain itu, efisiensi penggunaan alat berat juga kritis. Tanpa manajemen yang baik, alat berat dapat digunakan secara tidak optimal, sehingga menghasilkan pemborosan waktu dan sumber daya.
Selain faktor ekonomi, ada juga tantangan terkait dengan regulasi dan kepatuhan terhadap hukum yang berlaku. Di Indonesia, pemilik alat berat harus memenuhi berbagai kewajiban perpajakan yang mungkin tidak sepenuhnya dipahami. Ketidakpahaman akan regulasi ini dapat mengakibatkan pelanggaran hukum, yang pada akhirnya membebani pemilik dengan denda dan sanksi yang tidak diinginkan.
Selain itu, faktor risiko keselamatan juga harus diperhatikan dalam penggunaan alat berat. Kurangnya pelatihan atau kualifikasi operator dapat meningkatkan kemungkinan terjadinya kecelakaan kerja. Ini tidak hanya berdampak pada keselamatan individu tetapi juga dapat menunda proyek dan menambah biaya secara keseluruhan.
Secara keseluruhan, tantangan penggunaan alat berat dalam pembangunan di Indonesia mencakup biaya operasional yang tinggi, kepatuhan hukum, dan aspek keselamatan. Memahami dan mengelola tantangan-tantangan ini merupakan langkah penting dalam meraih kesuksesan proyek pembangunan.
Di Indonesia, kewajiban pajak alat berat diatur secara khusus dalam undang-undang nomor 1 tahun 2022. Undang-undang ini memperkenalkan Pajak Alat Berat (PAB) sebagai salah satu pajak daerah baru yang dikenakan kepada pemilik alat berat. Berbeda dengan pajak kendaraan bermotor yang mengatur pajak atas kendaraan roda dua dan roda empat, pajak alat berat memiliki ketentuan dan mekanisme yang berbeda. Pemilik alat berat, seperti berbagai jenis alat berat konstruksi, sangat penting untuk memahami kewajiban ini agar dapat memenuhi ketentuan hukum yang berlaku.
Pajak Alat Berat dikenakan atas kepemilikan dan/atau penguasaan alat berat. Ini berarti setiap individu atau entitas yang memiliki atau menguasai alat-alat berat, seperti excavator, bulldozer, dan crane, wajib membayar pajak tersebut. Penetapan pajak ini bertujuan untuk mendorong kontribusi dari sektor alat berat terhadap pendapatan daerah, serta menciptakan kesetaraan dalam sistem perpajakan. Tidak hanya untuk kepentingan pemerintah, tetapi juga untuk mengatur penggunaan alat berat dengan lebih baik di masyarakat.
Penting bagi pemilik alat berat untuk mengetahui rincian dari struktur pajak alat berat serta prosedur pendaftaran dan pembayaran yang harus dilakukan. Kegagalan dalam memenuhi kewajiban ini dapat berimplikasi hukum dan finansial bagi pemilik. Oleh karena itu, mereka disarankan untuk berkonsultasi dengan pihak yang berkompeten atau menggunakan jasa konsultan pajak yang memahami ketentuan PAB secara mendalam. Dengan pemahaman yang baik mengenai pajak alat berat, pemilik dapat menjaga kepatuhan mereka sambil tetap beroperasi dalam batasan hukum yang ditetapkan.
Penetapan nilai jual alat berat (NJAB) merupakan langkah krusial dalam menentukan kewajiban pajak yang harus dibayarkan oleh pemilik atau penguasa alat berat di Indonesia. NJAB menjadi acuan utama yang digunakan dalam perhitungan Pajak Alat Berat, sehingga akurasi dalam penentuan nilai ini sangat penting untuk memenuhi kewajiban perpajakan yang berlaku.
Ada beberapa faktor yang perlu dipertimbangkan dalam menentukan NJAB. Pertama, harga pasar umum dari masing-masing alat berat sangat berpengaruh. Harga tersebut dapat berfluktuasi tergantung pada kondisi ekonomi, permintaan, dan penawaran di pasaran. Oleh karena itu, pemilik alat berat disarankan untuk selalu memperbarui informasi mengenai harga pasar agar NJAB yang ditetapkan tidak jauh dari nilai sebenarnya.
Selain harga pasar, kondisi fisik dan tahun produksi alat berat juga memainkan peranan penting. Alat berat yang masih dalam kondisi baik dengan teknologi terbaru cenderung memiliki nilai jual yang lebih tinggi dibandingkan dengan alat berat yang sudah lanjut usia atau dalam keadaan kurang baik. Oleh sebab itu, pemilik dihimbau untuk melakukan pemeliharaan yang tepat dan melakukan evaluasi secara berkala terhadap alat berat yang dimiliki.
Faktor lain yang perlu diperhatikan adalah lokasi dan tujuan penggunaan alat berat. Dalam beberapa kasus, alat berat yang digunakan di daerah yang memiliki permintaan tinggi dapat memiliki nilai jual yang lebih tinggi. Hal ini menunjukkan bahwa pemilik harus peka terhadap dinamika pasar dan kondisi lingkungan di sekitar mereka. Memahami dan menganalisis semua pertimbangan ini adalah kunci untuk memastikan keakuratan NJAB dan, pada akhirnya, kewajiban pajak yang dibayarkan sesuai dengan ketentuan yang berlaku.
Pajak yang dibayarkan oleh pemilik alat berat memainkan peranan yang sangat penting dalam konteks pembiayaan daerah di Indonesia. Sebagai sumber pendapatan yang signifikan, pajak ini tidak hanya sekadar kewajiban perpajakan, tetapi juga berfungsi sebagai bagian integral dari pembangunan ekonomi lokal. Dengan kondisi geografis dan infrastruktur yang beragam, alat berat sangat diperlukan dalam berbagai proyek konstruksi dan pengembangan yang dijalankan oleh pemerintah daerah.
Adanya pajak dari sektor alat berat membantu meningkatkan kapasitas pendanaan daerah, yang pada gilirannya mendukung berbagai program pembangunan infrastruktur, pendidikan, dan kesehatan. Dana yang diperoleh dari pajak ini sering kali digunakan untuk memperbaiki jalan, membangun jembatan, dan meningkatkan fasilitas umum lainnya yang bermanfaat bagi masyarakat. Dengan demikian, kontribusi wajib pajak dalam sektor ini tidak bisa dipandang sebelah mata.
Pemilik alat berat yang memenuhi kewajiban pajaknya turut berkontribusi dalam menciptakan lingkungan yang lebih baik melalui penguatan sektor publik. Selain mendukung pembangunan fisik, pajak yang berasal dari alat berat juga dapat dialokasikan untuk memfasilitasi program sosial yang memperhatikan kesejahteraan masyarakat di sekitar area operasional. Oleh karena itu, pemahaman tentang kewajiban perpajakan ini harus dimiliki oleh semua pihak yang terlibat dalam operasional alat berat, baik itu pihak swasta maupun instansi pemerintah. Sebagai kesimpulan, peran pajak alat berat dalam pembiayaan daerah sangat signifikan, dan pemenuhan kewajiban ini merupakan langkah maju bagi pembangunan yang berkelanjutan.