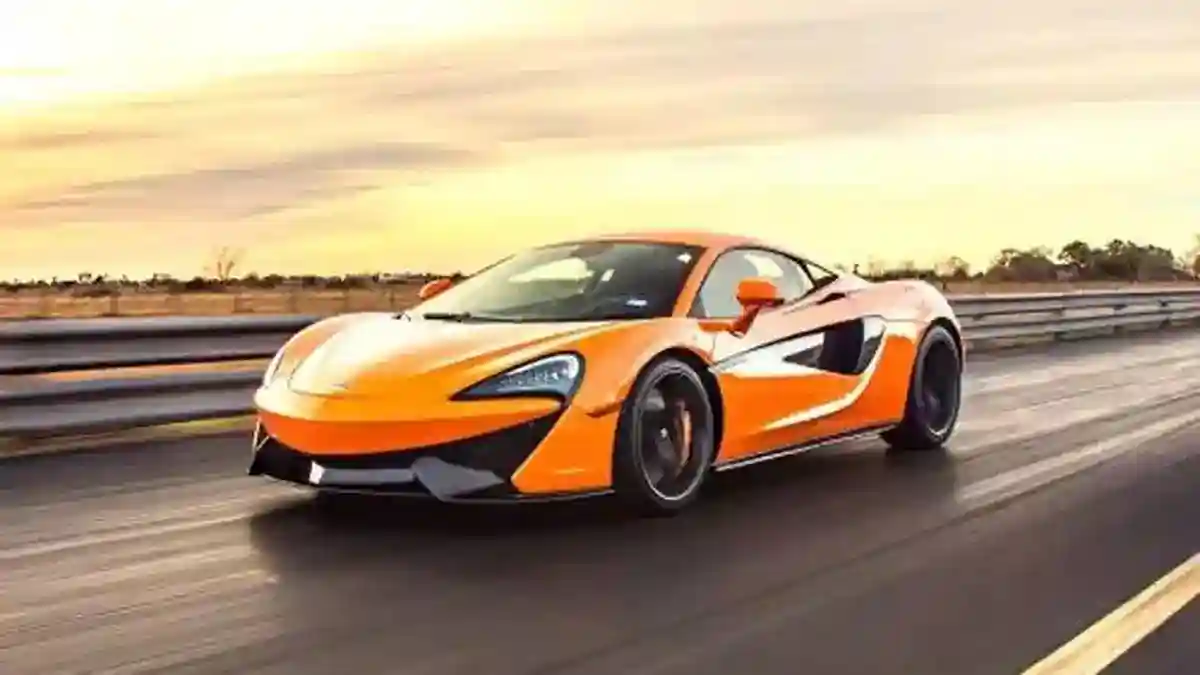
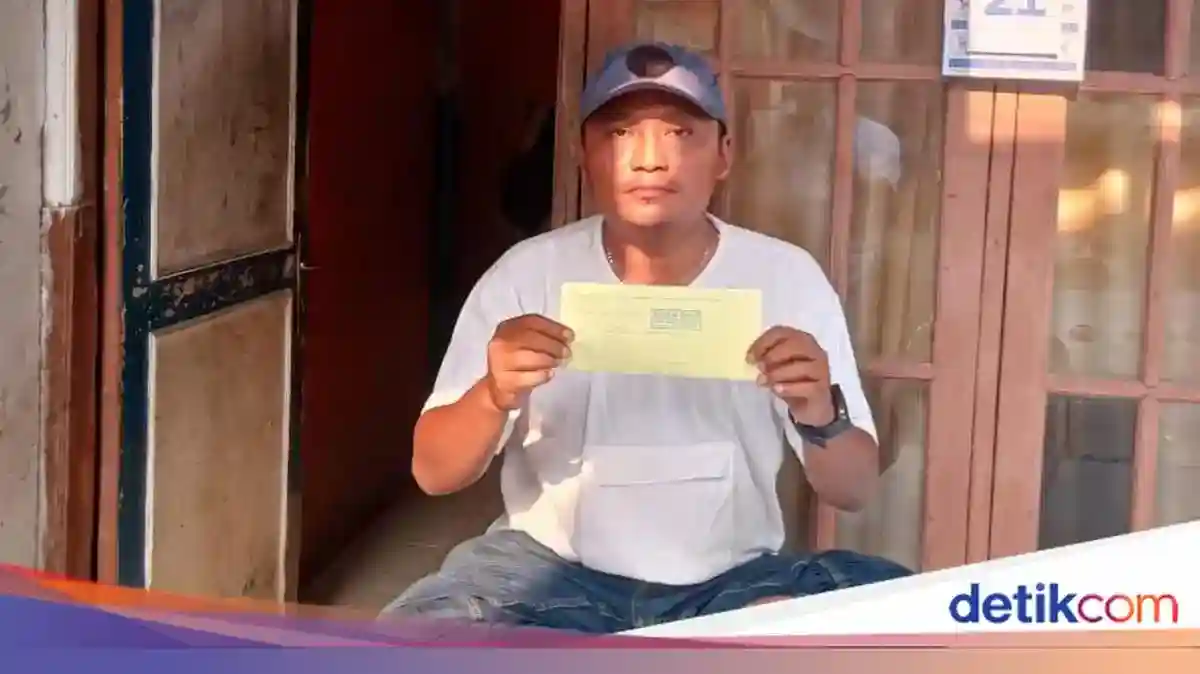
Tangerang | Yudariansyah, seorang montir yang tinggal di Kampung Sawah Dalam, Panunggangan Utara, Pinang, Kota Tangerang, mendapat kabar yang tidak pernah ia bayangkan. Petugas pajak mendatanginya dan menyampaikan bahwa sebuah mobil McLaren tercatat atas namanya. Informasi tersebut langsung mengejutkan Yudariansyah, sebab ia mengaku tidak memiliki kendaraan mewah itu. Bagi seorang montir yang sehari-hari bekerja memperbaiki kendaraan, nama sebuah mobil sport mahal dalam urusan administrasi pajak tentu menjadi hal yang sulit diterima begitu saja.
Petugas juga memberitahukan bahwa kendaraan tersebut memiliki tunggakan pajak selama dua tahun. Nilai yang harus dibayarkan tercatat mencapai Rp137,441 juta. Besarnya tagihan itu membuat persoalan ini semakin mencolok, terlebih karena Yudariansyah menyatakan bahwa McLaren tersebut bukan miliknya. Situasi ini menempatkannya dalam posisi yang membingungkan: namanya muncul dalam catatan kendaraan, sementara ia tidak merasa pernah memiliki mobil yang dimaksud. Keterangan mengenai tunggakan itu menjadi inti dari kabar yang diterimanya saat petugas datang.
Peristiwa tersebut memperlihatkan bagaimana sebuah pencatatan kendaraan dapat menimbulkan pertanyaan serius bagi seseorang yang namanya tercantum. Dalam kasus Yudariansyah, perbedaan data yang disampaikan petugas dan pengakuannya sebagai orang yang tidak memiliki McLaren menimbulkan kebutuhan untuk memastikan identitas pemilik serta ketepatan informasi administrasi. Namun, fakta yang diketahui dari kejadian ini terbatas pada pemberitahuan petugas, pengakuan Yudariansyah, dan jumlah tunggakan yang disebutkan. Tidak ada keterangan tambahan mengenai bagaimana kendaraan itu bisa tercatat atas namanya atau langkah penyelesaian yang telah ditempuh. Karena itu, informasi tersebut perlu dipahami secara hati-hati, tanpa menganggap bahwa ia benar-benar memiliki mobil maupun bertanggung jawab atas tagihan tersebut. Yang jelas, kabar adanya McLaren dengan pajak tertunggak Rp137,441 juta mengejutkan seorang montir di Tangerang yang menyatakan tidak mengenal kendaraan itu sebagai miliknya. Perbedaan keterangan inilah yang menjadikan kasus tersebut menarik perhatian dan menegaskan pentingnya kejelasan data kendaraan sebelum kewajiban pajak dikaitkan dengan seseorang. Sampai terdapat penjelasan lebih lanjut, inti persoalannya tetap pada pencatatan nama dan klaim bahwa kendaraan itu bukan milik Yudariansyah.
Temuan mengenai nama Yudariansyah yang tercatat pada sebuah mobil McLaren dengan tunggakan pajak Rp137 juta memunculkan pertanyaan tentang kesesuaian data kendaraan dan kondisi pemilik yang diketahui petugas. Pelaksana tugas Kepala Samsat Ciledug, Idam Kholid, menyampaikan bahwa keadaan tempat tinggal Yudariansyah tidak menunjukkan kesan mewah. Gambaran tersebut menjadi salah satu hal yang dinilai janggal ketika disandingkan dengan kepemilikan kendaraan bernilai tinggi seperti McLaren.
Idam juga menjelaskan bahwa akses menuju rumah itu sempit dan dalam keadaan rusak. Permukaannya hanya berupa konblok, sehingga kondisi jalan berbeda jauh dari jalur yang biasanya diasosiasikan dengan mobil mewah. Menurut gambaran yang disampaikan, kendaraan dengan bodi rendah dan lebar seperti McLaren akan sulit melintas di sana. Perjalanan menuju rumah berisiko membuat bagian mobil lecet, terutama karena ruang gerak terbatas serta permukaan jalan yang tidak mulus.
Perbedaan data administrasi kendaraan dan situasi di lapangan tersebut menjadi perhatian Samsat Ciledug. Nama seseorang yang tercantum sebagai pemilik atau pihak terkait dalam catatan kendaraan belum dengan sendirinya menjelaskan seluruh keadaan kepemilikan maupun penggunaan mobil. Karena itu, temuan mengenai rumah dan akses jalannya dapat dipahami sebagai konteks yang menimbulkan kejanggalan, bukan sebagai kesimpulan pasti mengenai siapa pemilik sebenarnya atau bagaimana kendaraan tersebut digunakan.
Pernyataan Idam berfokus pada kondisi yang ia gambarkan, yakni rumah yang jauh dari kesan mewah serta jalan sempit, rusak, dan hanya berlapis konblok. Ia tidak menyampaikan alasan pasti mengapa nama Yudariansyah tercatat pada McLaren tersebut. Ketidaksesuaian yang terlihat catatan kendaraan dan keadaan tempat tinggal karenanya masih perlu ditempatkan secara proporsional. Informasi itu menunjukkan adanya hal yang patut dicermati dalam penelusuran data, tetapi tidak cukup untuk memastikan hubungan Yudariansyah dengan kendaraan tanpa pemeriksaan lebih lanjut. Dalam perkara administrasi kendaraan, pencocokan identitas dan dokumen tetap penting agar catatan dapat dipahami secara akurat. Penggambaran kondisi lingkungan oleh Samsat memberi petunjuk mengenai alasan munculnya pertanyaan, sekaligus membedakan pengamatan petugas dari kepastian mengenai kepemilikan mobil.Samsat Ciledug mengambil langkah memblokir data kendaraan McLaren yang tercatat atas nama Yudariansyah, seorang montir yang disebut memiliki tunggakan pajak sebesar Rp137 juta. Tindakan tersebut dilakukan setelah persoalan identitas dan kewajiban pajak kendaraan itu menjadi perhatian. Dengan pemblokiran, data kendaraan tidak lagi berjalan seolah-olah Yudariansyah merupakan pihak yang harus menanggung tunggakan tersebut. Langkah ini sekaligus menjadi respons atas ketidaksesuaian nama yang tercantum dalam data administrasi dan keterangan mengenai siapa yang sebenarnya memiliki atau menggunakan mobil mewah itu.
Pemblokiran data dimaksudkan untuk melindungi Yudariansyah dari beban administratif maupun konsekuensi yang dapat timbul akibat tunggakan pajak McLaren tersebut. Sebelum tindakan itu dilakukan, pencatatan kendaraan atas namanya berpotensi membuat ia dikaitkan dengan kewajiban yang bukan menjadi tanggung jawabnya. Setelah data diblokir, ia tidak lagi menanggung tunggakan pajak kendaraan itu. Namun, tindakan administratif tersebut tidak dengan sendirinya menjelaskan seluruh persoalan kepemilikan; tujuannya adalah mencegah nama dan identitas Yudariansyah terus digunakan dalam pencatatan kendaraan tanpa kejelasan yang semestinya.
Langkah Samsat Ciledug juga ditujukan untuk mencegah kemungkinan penyalahgunaan identitas oleh pemilik mobil yang sebenarnya. Idam menyampaikan kekhawatiran bahwa tanpa pemblokiran, Yudariansyah dapat terkena dampak apabila identitasnya dipakai untuk menghindari kewajiban pajak. Nama yang tercatat pada kendaraan dapat membuat pihak yang tidak mengetahui keadaan sebenarnya menghubungkannya dengan tunggakan atau persoalan administrasi lain. Karena itu, pemblokiran berfungsi sebagai perlindungan awal agar pencatatan tersebut tidak terus menempatkan Yudariansyah dalam posisi yang merugikan. Penanganan ini menegaskan pentingnya memastikan kecocokan data kendaraan dengan pemilik yang bertanggung jawab, sehingga kewajiban pajak dapat diarahkan kepada pihak yang tepat dan identitas orang lain tidak digunakan untuk menghindari tanggung jawab.
Kasus McLaren yang tercatat atas nama seorang montir menyoroti praktik penggunaan identitas pihak lain dalam pendaftaran kendaraan. Salah satu alasan yang kerap dikaitkan dengan cara ini ialah upaya menghindari pajak progresif. Pajak tersebut berlaku ketika seseorang memiliki atau menguasai lebih dari satu kendaraan sejenis, misalnya beberapa mobil pribadi. Kendaraan kedua dan berikutnya dapat dikenai tarif lebih tinggi, sehingga beban pajak bertambah seiring jumlah kendaraan yang terdaftar atas nama pemilik yang sama.
Berdasarkan keterangan sumber, sebagian pemilik menggunakan KTP orang yang belum mempunyai kendaraan agar mobil dapat dicatat sebagai kendaraan pertama orang tersebut. Dengan demikian, kepemilikan pada administrasi kendaraan tidak langsung menunjukkan siapa yang menyediakan dana atau menggunakan mobil dalam praktik. Ada pula pemilik yang mendaftarkan kendaraan atas nama badan usaha. Dalam konteks yang dijelaskan sumber, kendaraan atas nama perusahaan tidak dikenai pajak progresif seperti kendaraan pribadi yang dimiliki lebih dari satu unit oleh orang yang sama. Namun, pencatatan formal dan penguasaan nyata perlu dibedakan saat menilai sebuah kasus.
Untuk konteks Jakarta pada 2026, ketentuan pajak kendaraan bermotor mengacu pada Peraturan Daerah Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Berdasarkan aturan tersebut, PKB kendaraan atas nama badan dikenai tarif sebesar 2 persen dan tidak dikenai pajak progresif. Ketentuan ini merujuk pada Jakarta dan tidak dapat dianggap berlaku seragam di seluruh Indonesia, karena pengaturan pajak daerah dapat berbeda menurut wilayah serta ketentuan yang berlaku di masing-masing daerah.
Karena itu mengetahui nama.